Posts

KERANGKA DASAR PENYUSUNAN DAN PENYAJIAN LAPORAN KEUANGAN SYARIAH, AKUNTANSI SYARIAH
Image
SUMBER : ELIANA,.S.E.M.Si Kerangka Dasar (PSAK)   1.Tujuan Kerangka Dasar Karangka dasar ini menyajikan konsep yg   mendasari pennyusunan dan penyajian   laporan keuangan bagi para   penggunanya.Karangka ini berlaku semua   jenis transaksi syariah yg dilaporkan oleh   entitas syariah maupun entitas konvensional   baik sector public maupun sector   suasta.Tujuan karangka dasar ini adalah   untuk digunakan sebagai acuan bagi; SELENGKAPNYA DOWLOAD DI SINI : PPT
SISTEM KEUANGAN SYARIAH, PERBANKAN SYARIAH

Image
Pendahuluan Islam memandang harta sebagai amanah yang dititipkan Allah SWT kepada manusia untuk dapat digunakan bagi kebaikan dan manfaat yang seoptimal mungkin. Sebab itu, harta juga merupakan ujian keimanan bagi manusia. Kepemilikan harta kekayaan pada manusia terbatas pada kemanfaatannya selama masih hidup di dunia, dan bukan kepemilikan secara mutlak. Saat manusia meninggal, kepemilikan tersebut berakhir dan harus didistribusikan kepada ahli warisnya, sesuai ketentuan syariah (Nurhayati & Wasilah, 2009). Karena harta berpotensi mendatangkan kemanfaatan, sebaiknya manusia tidak menggunakan alasan zuhud yang tidak tepat atau qana’ah yang salah paham karena pada dasarnya harta itu baik, mulia dan indah. Islam menganjurkan kita untuk bersikap seimbang terhadap dunia dan akhirat, sebagaimana firman Allah SWT dalam QS 28:77: “Dan carilah (pahala) negeri akhirat dengan apa yang telah dianugerahkan Allah kepadamu, tetapi janganlah kamu lupakan bagianmu di dunia dan ber...

AQAD SALAM, PERBANKAN SYARIAH

Image
BAB I PENDAHULUAN A . Latar Belakang Akad Salam Salam merupakan bentuk jual beli dengan pembayaran di muka dan penyerahan barang di kemudian hari( advanced payment atau forward buying atau future sales )dengan harga, spesifikasi, jumlah, kualitas, dan tanggal dan tempat penyerahan yang jelas, serta disepakati sebelumnya dalam perjanjian.Barang yang diperjual belikan belum tersedia pada saat transaksi dan harus diproduksi terlebih dahulu, seperti produk-produk pertanian dan produk-produk fungible (barangyang dapat diperkirakan dan diganti sesuai berat, ukuran, dan jumlahnya) lainnya. Barang-barang non-fungible seperti batu mulia, lukisan berharga, dan lain-lain yang merupakan barang langka tidak dapat dijadikan obyek salam (Al-Omar dan Abdel-Haq,1996). Risiko terhadap barang yang diperjual belikan masih berada pada penjual sampai waktu penyerahan barang. Pihak pembeli berhak untuk meneliti dan dapat menolak barang yang akan diserahkan apabila tidak sesuai ...

KERANGKA KONSEPTUAL, PRAKTEK AKUNTANSI BISNIS KONTEMPORER

Image
Tujuan Kerangka Konseptual adalah untuk membantu: ·         Dewan Standar Akuntansi Keuangan dalam pengembangan Standar Akuntansi Keuangan (SAK) baru dan dalam melakukan tinjauan atas SAK yang ada;    ·          DSAK IAI dalam mempromosikan harmonisasi peraturan, standar akuntansi, dan prosedur yang terkait dengan penyajian laporan keuangan dengan menyediakan dasar untuk mengurangi jumlah alternatif perlakuan akuntansi yang diizinkan oleh SAK;  ·          DSAK IAI dalam pengembangan standar lokal;  ·          penyusun laporan keuangan dalam menerapkan SAK dan yang  berkenaan dengan hal-hal yang belum diatur dalam PSAK;  ·          auditor dalam memberikan opini mengenai apakah laporan keuangan telah sesuai dengan SAK;  ·      ...

PERKEMBANGAN STANDAR AKUNTANSI KEUANGAN, PRAKTEK AKUNTANSI BISNIS KONTEMPORER

Image
STANDAR AKUNTANSI KEUANGAN Laporan keuangan memberikan infomasi  🡪 posisi keuangan, kinerja  perubahan posisi keuangan suatu perusahaan yang bermanfaat bagi sejumlah besar pemakai dalam pengambilan keputusan  Laporan keuangan menunjukkan apa yang telah dilakukan manajemen (stewardship), dan pertanggungjawaban sumber daya yang dipercayakan kepadanya. Laporan keuangan disusun untuk memenuhi sebagian besar pemakai (investor dan kreditor). Laporan keuangan disusun berdasarkan Standar Akuntansi Keuangan (SAK/IFRS).  Penerapan standar akuntansi keuangan untuk hal-hal yang bersifat material: “Pernyataan ini tidak wajib diterapkan untuk unsur-unsur yang tidak material” SELENGKAPNYA DOWNLOAD DI SINI : PPT SUMBER : ELIANA,.S.E.M.Si

PELAPORAN KEUANGAN DAN IFRS, PRAKTEK AKUNTANSI BISNIS KONTEMPORER

Image
ALASAN PERLUNYA  STANDAR AKUNTANSI INTERNASIONAL Menghilangkan hambatan arus modal internasional dengan mengurangi perbedaan dalam ketentuan pelaporan keuangan. Mengurangi biaya pelaporan keuangan bagi perusahaan multinasional dan biaya untuk analisis keuangan bagi para analis. Meningkatkan kualitas pelaporan keuangan menuju “best practise”. LEBIH LENGKAPNYA DOWNLOAD DI SINI : PPT SUNBER : ELIANA,.S.E.M.Si

KERANGKA KONSEPTUAL UNTUK PELAPORAN KEUANGAN,PRAKTEK AKUNTANSI BISNIS KONTEMPORER

Image
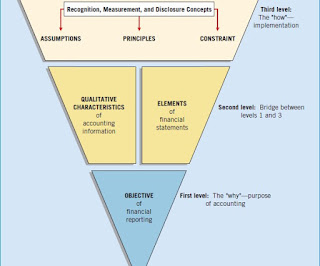
Kerangka Kerja Konseptual adalah sebuah konsep yang mendasari pelaporan keuangan. Kerangka tersebut merupakan sistem yang saling menghubungkan konsep yang mengalir dari sebuah tujuan pelaporan keuangan seperti mengidentifikasi batas-batas pelaporan keuangan, memilih transaksi, peristiwa, bagaimana itu seharusnya diakui dan diukur, dan bagaimana itu seharusnya disimpulkan dan dilaporkan. LEBIH LENGKAPNYA DOWNLOAD DI SINI : PPT SUMBER : ELIANA,.S.E.M.Si